

Les avantages de l’assurance vie BNP Paribas Multiplacements 2
-

Accessible dès 50€
Epargnez à votre rythme grâce à un investissement initial minimum de 50€.
-

Une large gamme
Accédez à plus de 180 supports d’investissement pour diversifier votre épargne entre fonds en euros et unités de compte.
-

Un conseil expert
Des propositions d’investissement notamment adaptées à vos objectifs et votre sensibilité au risque grâce au savoir-faire des experts BNP Paribas.
Qu’est-ce qu’une assurance vie ?
Contrairement à ce que son nom peut laisser penser, l’assurance vie n’est pas un contrat de prévoyance. C’est une solution qui vous permet d’investir sur le long terme une fois votre épargne de précaution constituée (Livret A, LDDS...).
L’assurance vie permet notamment de :
- valoriser son capital tout en bénéficiant d’un cadre fiscal avantageux
- préparer un projet de vie (études des enfants, achat immobilier...)
- protéger ses proches en anticipant la transmission de son patrimoine
Elle offre la possibilité de répartir votre argent sur différents supports d’investissement, du plus sécurisé (Fonds en euros) aux plus risqués (unités de compte), en fonction de vos objectifs et de votre sensibilité au risque.
Une fois investi, votre argent reste disponible : vous pouvez en disposer partiellement ou totalement (toutefois la fiscalité est avantageuse au-delà de 8 ans).
Un contrat d’assurance vie propose des supports en unités de compte présentant un risque de perte en capital partielle ou totale.
Le saviez-vous ?
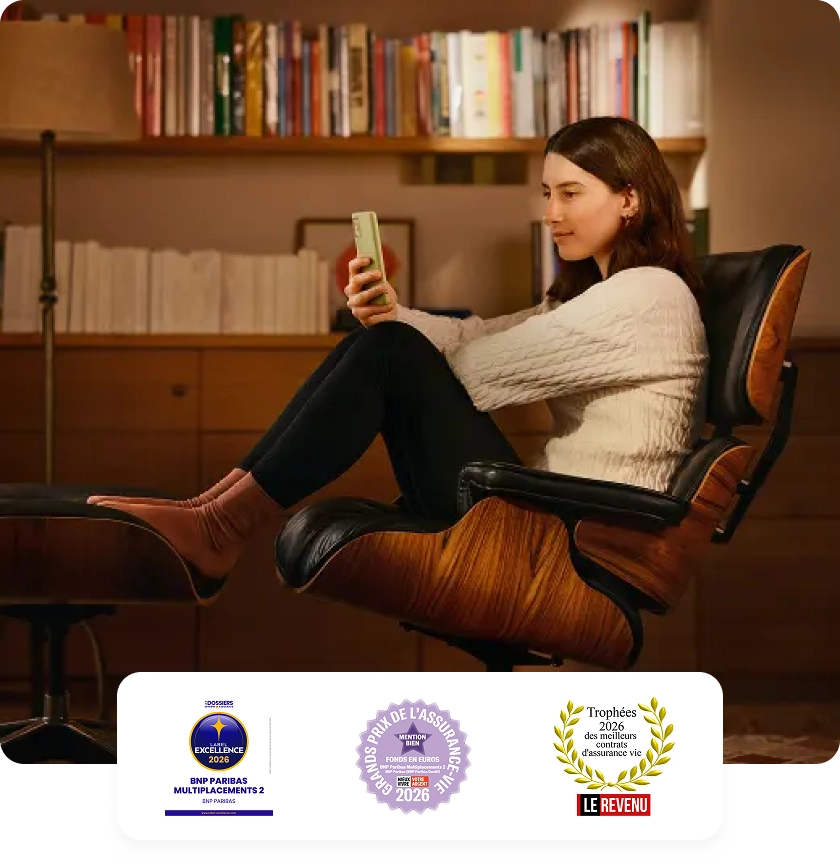
L’assurance vie BNP Paribas Multiplacements 2 est triplement récompensée !
En 2026, notre contrat a reçu :
- le “Label d’Excellence” des Dossiers de l’Epargne, catégorie contrat classique
- le “Trophée d’or des meilleurs contrats assurance vie” Le Revenu, catégorie banque de réseau
- le “Grand Prix des fonds en euros” de Mieux Vivre Votre Argent.
Dynamisez le rendement de vos versements sur le Fonds en euros
Jusqu’au 30/11/2026, bénéficiez d’un bonus pouvant aller jusqu’à 2,50 % nets de frais de gestion et bruts de prélèvements sociaux et fiscaux en 2026 et 2027* sur la part de votre versement investie en fonds en euros, sous condition d’une part minimum en unités de compte.
*Bonus versé au prorata aux 31/12/2026 et 31/12/2027
L’offre PEP’s III 2026-2027 est exclusivement réservée aux versements initiaux et libres à partir de 10 000€ et peut être close à tout moment.
3 modes de gestion disponibles
- La Gestion libre : Choisissez vous-même la répartition de vos versements et de vos arbitrages entre le Fonds en euros Cardif Assurance vie et/ou les supports en unités de compte
- La Gestion profilée Vie : Investissez dans plusieurs classes d’actifs via un seul fonds spécifique dont la gestion est confiée à Cardif Assurance vie. Un service clé en main pour la gestion de votre contrat.
- La Gestion sous mandat (recommandée par BNP Paribas) : Déléguez la gestion financière de votre contrat aux experts BNP Paribas Asset Management, qui construisent pour vous une allocation d’actifs adaptée à votre sensibilité au risque. Votre portefeuille sera régulièrement ajusté en fonction de l’évolution des marchés financiers et des opportunités à saisir. Un gain de temps précieux, et la tranquillité d’esprit en plus.
-
Les performances de notre offre de Gestion sous mandat
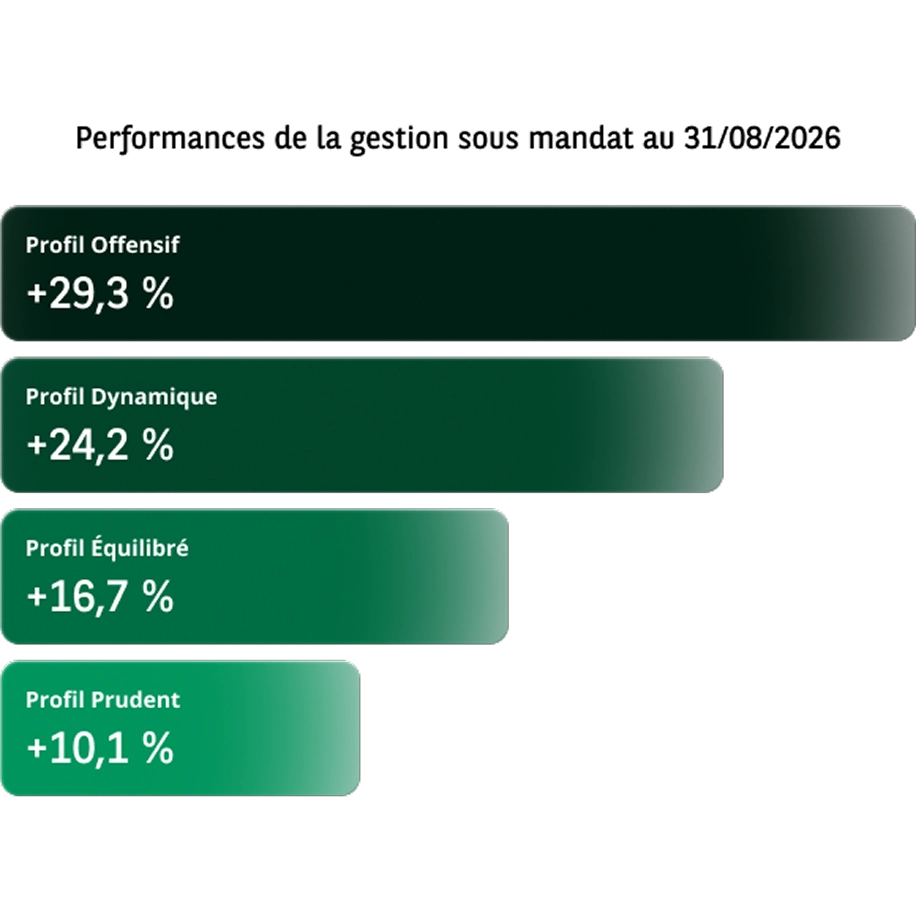
Votre contrat d’assurance vie est géré par nos experts en fonction de votre profil de risque. Quatre profils (prudent, équilibré, dynamique ou offensif) sont disponibles pour s’adapter notamment à votre horizon d'investissement et l’objectif de rendement recherché.
Les performances présentées correspondent, pour chaque profil de risque, au cumul des performances moyennes mensuelles des mandats investis depuis le 31 décembre 2024 et jusqu’au 31 août 2026.
Elles sont brutes de frais de gestion sous mandat mais nettes de frais de gestion du contrat. Elles tiennent compte de la rémunération du Fonds en euros en 2025 et celle de 2026 (0,64% en cours d’année ; le taux de rémunération annuel étant fixé en fin d’année). Elles n’intègrent pas l’incidence sociale et fiscale.
Les performances passées ne préjugent pas des performances futures.
Un contrat d’assurance vie propose des supports en unités de compte présentant un risque de perte en capital partielle ou totale. Avant d’investir, assurez-vous de détenir une épargne de précaution suffisante.
-
Un conseil expert
Un conseil adapté pour vos versements et arbitrages
En optant pour la gestion libre, restez autonome dans vos décisions d’investissement tout en bénéficiant de l’expertise BNP Paribas.
En fonction notamment de vos projets et de votre appétence au risque, accédez gratuitement à une sélection des supports d’investissement les plus adaptés à votre situation.
Vous restez libre d’accepter, refuser ou encore modifier la solution qui vous sera proposée.
-
Une offre complète et diversifiée
Le Fonds en euros Cardif Assurance vie
Le Fonds en euros est un support offrant une garantie en capital à tout moment, nette de frais sur versement, pour protéger votre investissement contre les pertes.
En 2025, le taux de rendement annuel net servi sur le fonds en euros des contrats d’assurance vie BNP Paribas est de 2,75%.
Le taux de rendement annuel s’entend net de frais de gestion et brut de prélèvements sociaux et fiscaux sur la période à laquelle se réfère ce taux.
Les performances passées ne préjugent pas des performances futures.
Plus de 180 supports en unités de compte
Accédez à une large gamme de 186 supports en unités de compte dont 37 ETF (Exchange Traded Fund) pour viser des potentiels de rendements différents en fonction de votre situation, vos objectifs et votre appétence au risque. Tout au long de l’année, profitez régulièrement d’opportunités pour souscrire à nos produits structurés.
Les montants investis sur les supports en unités de compte ne sont pas garantis mais sont sujets à des fluctuations à la hausse comme à la baisse dépendant en particulier de l’évolution des marchés financiers et/ou immobiliers. Les supports en unités de compte présentent donc un risque de perte en capital pouvant être partielle ou totale. L’Assureur ne s'engage par ailleurs, que sur le nombre d'unités de compte, mais pas sur leur valeur.
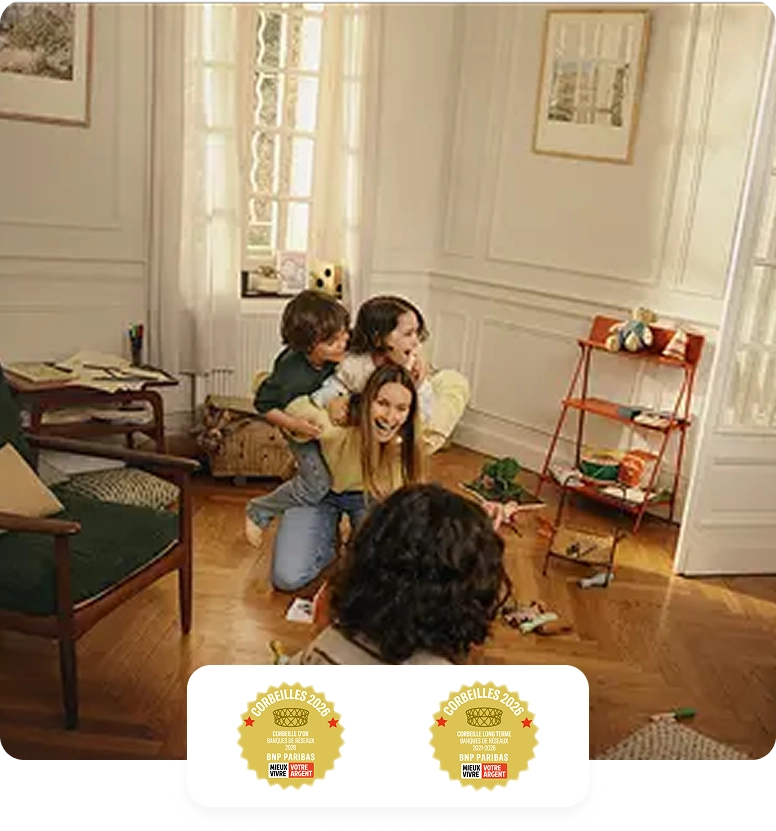
Les fonds BNP Paribas récompensés
À l’occasion de la 41ème cérémonie des Corbeilles Mieux Vivre Votre Argent, BNP Paribas a obtenu deux prix dans la catégorie Réseaux Bancaires, récompensant les gammes de fonds en termes de performance proposées aux clients particuliers : la Corbeille d’Or et la Corbeille Long terme sur cinq ans. En savoir plus.
-
Une fiscalité avantageuse et une transmission optimisée
Bénéficiez du cadre fiscal favorable de l’assurance vie
Lorsque vous effectuez des rachats (retraits de tout ou partie de votre assurance vie), seule la plus-value (les intérêts) est imposée en fonction de la durée de détention de votre contrat. La somme de vos versements (votre capital) n’est jamais taxée. Si aucun retrait n’est effectué, aucun impôt n’est dû.
Des avantages successoraux pour protéger vos proches
Le contrat d’assurance vie vous permet de désigner librement un ou plusieurs bénéficiaires, même sans lien de parenté. En cas de décès, l’épargne constituée leur est transmise.
Vos frais sur versements à 0,50% au lieu de 2,75% max.
Du 1er janvier 2026 au 31 décembre 2026, bénéficiez de frais sur versements à 0,50% au lieu de 2,75% maximum prévus par la Notice du contrat pour tous les versements initiaux, réguliers et libres réalisés et validés à partir de votre espace personnel sur mabanque.bnpparibas ou l’App Mes Comptes.
Cette offre est soumise à conditions et peut être close à tout moment. Voir conditions.
En cours de vie du contrat, des frais peuvent être prélevés (notamment des frais sur opération financière, des frais de gestion, des frais d’arbitrages, etc.) selon les conditions définies dans les dispositions contractuelles.
Ouvrez votre contrat
BNP Paribas Multiplacements 2
en 3 étapes
Ouvrez un compte
Puis complétez votre Profil financier et le Profil de risque et de finance responsable de votre contrat. Ils nous permettront de vous accompagner au mieux dans vos projets d'investissement.
Consultez notre proposition d’investissement adaptée
Découvrez les supports d’investissement recommandés pour répondre spécifiquement à vos besoins.
Signez votre contrat
Effectuez votre signature électronique sécurisée depuis votre espace personnel sur le site mabanque pour une prise en compte immédiate.
Ouvrez votre contrat
BNP Paribas Multiplacements 2
en 3 étapes
Complétez le Profil financier et le profil de risque et de finance responsable
Ils nous permettront de vous accompagner au mieux dans vos projets d'investissement.
Consultez notre proposition d’investissement adaptée
Découvrez les supports d’investissement recommandés pour répondre spécifiquement à vos besoins.
Signez votre contrat
Effectuez votre signature électronique sécurisée depuis votre espace personnel sur le site mabanque pour une prise en compte immédiate.
Documents d’informations réglementaires
Retrouvez les informations réglementaires et les frais relatifs aux contrats d’assurance vie et de retraite PER :
Consulter le document(nouvel onglet)
L’activité de BNP Paribas en tant qu’intermédiaire en assurance :
Consulter le document (nouvel onglet)
Liste des supports disponibles :
Consulter la liste des supports en unités de compte.(nouvel onglet)
En savoir plus sur la fiscalité de l’assurance vie :
Tout savoir sur la fiscalité de l’assurance vie(nouvel onglet)
Questions fréquentes sur l’assurance vie
-
Qui peut souscrire au contrat d'assurance vie BNP Paribas Multiplacement 2 ?
Etudiant(e), salarié(e), fonctionnaire, indépendant(e)… quelle que soit votre situation, vous pouvez souscrire dès maintenant au contrat BNP Paribas Multiplacements 2 ! Pour cela, il vous suffit d’être titulaire d’un compte ouvert sur les livres de BNP Paribas, de ses filiales ou banques associées et d’être résident fiscal français.
-
Quel frais sont à prévoir ?
Frais sur les versements maximum : 2,75% (hors offre commerciale)
Frais de gestion (prélevés annuellement) :
- 0,70% maximum de votre épargne investie sur le Fonds en euros
- 0,85% maximum de votre épargne investie sur les supports en unités de compte
Frais d'arbitrage (transfert d’un fonds à un autre) : 1% du montant arbitré (hors services financiers)
Pour en savoir plus concernant les frais, nous vous invitons à consulter le tableau récapitulatif des principaux frais associés au produit BNP Paribas Multiplacements 2.
A noter : Des frais supplémentaires peuvent être prélevés en cas de versement sur certains supports. Ces frais sont consultables dans l’annexe « Liste des supports » de la Notice de votre contrat ou dans les Documents d'Information Clé des supports.
-
Qu’est-ce qu’une clause bénéficiaire ?
La clause bénéficiaire de votre contrat d’assurance vie vous permet de désigner la ou les personnes qui percevront votre épargne en cas de décès.
N’oubliez pas de revoir régulièrement votre clause bénéficiaire pour vous assurer qu’elle corresponde toujours à vos souhaits ou éventuellement pour apporter des mises à jour si votre situation personnelle ou celle de votre ou vos bénéficiaires évolue.Plusieurs types de clause existent ! Votre conseiller est à votre disposition pour vous accompagner dans ce choix.
-
Comment épargner à mon rythme ?
Vous pouvez verser de manière régulière en programmant des versements automatiques mensuels, trimestriels, semestriels ou annuels. Vous pouvez modifier la fréquence et le montant de ces versements ou même les arrêter.
Programmer des versements pour compléter votre épargne quand vous le souhaitez (exemple : à l’occasion d’une rentrée d’argent exceptionnelle, ...).
Tout comme vous pouvez combiner les deux types de versements pour optimiser la constitution de votre capital.Vous pouvez également réaliser un versement ponctuel pour compléter votre épargne quand vous le souhaitez (exemple : à l’occasion d’une rentrée d’argent exceptionnelle, ...).
Tout comme vous pouvez combiner les deux types de versements pour optimiser la constitution de votre capital.Des frais peuvent être prélevés (frais d'arbitrage, frais sur versements, frais de gestion, frais sur unités de compte etc.) et son indiqués dans la Notice du contrat BNP Paribas Multiplacement 2.
-
Que veut dire Fonds en euros en assurance vie ?
C'est un placement géré par l'assureur qui vous permet de bénéficier e bénéficier d'une garantie du capital investi à tout moment. Les intérêts générés vous sont définitivement acquis et s'ajoutent chaque année au capital garanti. Dès lors, ils produisent eux-mêmes des intérêts. Le capital investi correspond aux versements affectés au Fonds en euros Cardif Assurance vie après déduction des frais sur versements ou d'arbitrages, des éventuels rachats.
-
Est-ce que je peux récupérer l'argent de mon assurance vie ?
Oui il est possible de disposer de votre épargne par le biais d’un rachat partiel ou total (le rachat total entraîne la clôture du contrat d’assurance vie). Le rachat s’effectue en tenant compte de la valorisation des supports en unités de compte au moment du rachat, et donc avec une potentielle moins-values par rapport au capital investi.
-
Quelle est la fiscalité en cas de rachat ?
Votre épargne investie peut être retirée, à tout moment, en rente ou en capital (un ou plusieurs retraits ponctuels), ou en combinant les deux !
Sortie en capital :
Retirez une partie de votre épargne (rachat partiel) ou la totalité (rachat total) en fonction de vos projets ou de vos besoins.
Si vous avez ouvert votre contrat il y a moins de 8 ans, et que vous avez effectué des versements à compter du 27 septembre 2017, vos gains correspondant à ces versements seront imposables à hauteur de 12,8% (Prélèvement Forfaitaire Unique par défaut, vous avez également la possibilité de bénéficier de l'imposition au barème progressif). Des prélèvements sociaux sont également prévus à hauteur de 17,2%.
Si votre contrat a plus de 8 ans et que vous avez effectué des versements à compter du 27 septembre 2017, vos gains correspondant à ces versements seront imposables à hauteur de 7,5% (puis 12,8% pour la part de vos versements supérieur à 150 000 €). Vos plus-values seront imposables après un abattement annuel de 4600 € (si célibataire) ou 9 200 € (si imposition commune).
Pour en savoir plus sur la fiscalité applicable à votre contrat d'assurance vie en cas de rachat, rendez-vous sur notre page dédiée.
Bon à savoir : Ouvrez votre contrat le plus tôt possible, quelle que soit votre capacité d’épargne, afin d’atteindre rapidement le seuil des 8 ans et pouvoir ainsi bénéficier du cadre fiscal de l'assurance vie lors du retrait.
Sortie en rente :
Avec BNP Paribas Multiplacements 2, vous bénéficiez de l'offre rente personnalisée pour profiter pleinement de votre retraite constituée sur votre contrat d'assurance vie. Un revenu vous sera alors versé régulièrement jusqu’à votre décès. Des frais de 2,75% pour chaque montant brut de rente versé sont néanmoins à prévoir contrairement à la sortie en capital qui n'a pas de frais.
Vous pouvez transformer votre épargne en rente à partir de la 4ème année de votre contrat et si vous avez moins de 80 ans.
Seule une partie de votre rente, de 30% à 70% en fonction de votre âge, sera alors soumise à l’impôt sur le revenu.
Pour en savoir plus sur la fiscalité applicable à votre contrat d'assurance vie en cas de rachat, rendez-vous sur notre page dédiée.
-
Comment fonctionne la succession avec une assurance vie ?
L'assurance vie obéit à des règles spécifiques, différentes du droit commun des successions.
Dans le cas où les capitaux décès correspondent aux versements effectués sur votre contrat avant 70 ans :
Le capital de votre assurance vie reviendra aux bénéficiaires de votre choix à votre décès. Il ne sera pas réintégré dans le patrimoine revenant à vos héritiers et sera transmis « hors succession ». Il bénéficie d'un régime fiscal spécifique distinct des droits de succession, sous réserve de l'absence de jugement de primes manifestement exagérées. Les sommes perçues par chaque bénéficiaire seront exonérées d'impôt à hauteur de 152 500 €. Au-delà, elles seront imposées à 20 % jusqu'à 700 000 € et à 31,25 % au-delà.
A compter de 70 ans, imposition au barème progressif des droits de succession, applicable selon le lien de parenté entre le souscripteur et le bénéficiaire des primes versées, au-delà d’un abattement de 30 500 € (réparti entre tous les bénéficiaires). Les produits sont exonérés.
* Exonération totale pour le conjoint et le partenaire de Pacs bénéficiaires, quel que soit le montant transmis (loi TEPA de 2007). Les frères et sœurs peuvent également en bénéficier sous conditions cumulatives strictes (célibataire, veuf ou divorcé, âgé de plus de 50 ans ou atteint d'une infirmité, et ayant vécu avec le défunt sous le même toit dans les années précédant le décès).
- En l'absence de bénéficiaire désigné ou identifiable, les capitaux réintègrent la succession classique de l'assuré et sont soumis aux droits de succession de droit commun.
BNP vous accompagne pour recevoir le capital d'une assurance vie. Pour en savoir plus sur la fiscalité applicable à votre contrat d'assurance vie en cas de décès, rendez-vous sur notre page dédiée.
En complément sur l’assurance vie
-
 Découvrir
BNP Paribas Multiplacements Avenir
Préparez dès maintenant l’avenir de vos enfants ou de vos petits-enfants en souscrivant pour leur compte le contrat d'assurance vie BNP Paribas Multiplacements Avenir.
-
 Découvrir
BNP Paribas Multiplacements PER
Constituez un complément de revenu pour vivre pleinement votre retraite grâce au Plan Epargne Retraite.
-
 Découvrir
La gestion sous mandat
Déléguez la gestion financière de votre contrat d’assurance vie, de retraite ou de capitalisation, et bénéficiez de l’expertise des gérants BNP Paribas.
Prêt à souscrire à votre assurance vie ?
Besoin d’informations supplémentaires ?
Nos conseillers vous accompagnent pour choisir la solution la plus adaptée à votre situation.
-
- BNP Paribas, S.A. au capital de 2 203 201 214,00 €. Siège social : 16 boulevard des Italiens, 75009 Paris. Immatriculée sous le n° 662042449 RCS Paris - Identifiant CE FR 76662042449 – ORIAS n° 07 022 735 (www.orias.fr)
- Cardif Assurance vie, SA au capital de 719 167 488 € - R.C.S. Paris 732 028 154 - Entreprise régie par le Code des assurances - Siège social : 1 boulevard Haussmann 75009 Paris - Bureaux : 8, rue du Port, 92728 Nanterre Cedex - France - Tél. 01 41 42 83 00.
- N ° ADEME : FR200182_01XHWE
- Coût de connexion selon l'opérateur - Abonnement à des services de banque à distance (internet, téléphone fixe, SMS, etc.) : gratuit et illimité, hors coût de communication ou de fourniture d'accès à internet et hors alertes par SMS.