


Les avantages du PER BNP Paribas
-
Epargnez librement
Effectuez des versements ponctuels ou réguliers, à partir de 30€ / mois (brut de frais de versement), selon vos capacités d’épargne et vos objectifs.
-
Un cadre fiscal dédié
Les versements volontaires sur votre PER peuvent être déductibles de votre revenu imposable, selon les limites de la réglementation en vigueur.
-
Un conseil expert
Bénéficiez d’une proposition d’investissement adaptée notamment à vos connaissances et à votre sensibilité au risque grâce à l'expertise BNP Paribas.


Qu’est-ce qu’un Plan d’Epargne Retraite (PER) ?
Le Plan Épargne Retraite (PER) vous permet de préparer votre retraite en constituant une épargne complémentaire, tout en bénéficiant d’un avantage fiscal immédiat : vos versements, jusqu’à 70 ans, peuvent être déductibles de votre revenu imposable, dans la limite des plafonds légaux.
Cette épargne s'envisage à long terme car elle reste indisponible jusqu'au moment de la retraite. Des cas exceptionnels de déblocages anticipés sont toutefois autorisés par la loi. Pour plus de détails, consultez la FAQ.
À la retraite, vous récupérez vos fonds selon vos besoins, sous forme de capital (en une fois ou fractionné), de rente viagère, ou d’une combinaison des deux.
Le PER vous permet de diversifier vos placements après vous être assuré de détenir une épargne de précaution suffisante.
Ce contrat propose des supports en unités de compte présentant un risque de perte en capital partielle ou totale.
Notre PER doublement récompensé
En 2026, notre contrat BNP Paribas Multiplacements PER s’est vu décerner le Label d’Excellence remis par les Dossiers de l’Epargne ainsi que le Trophée d’Or 2026 des meilleurs PER par Le Revenu.
Un avantage fiscal sur vos versements volontaires
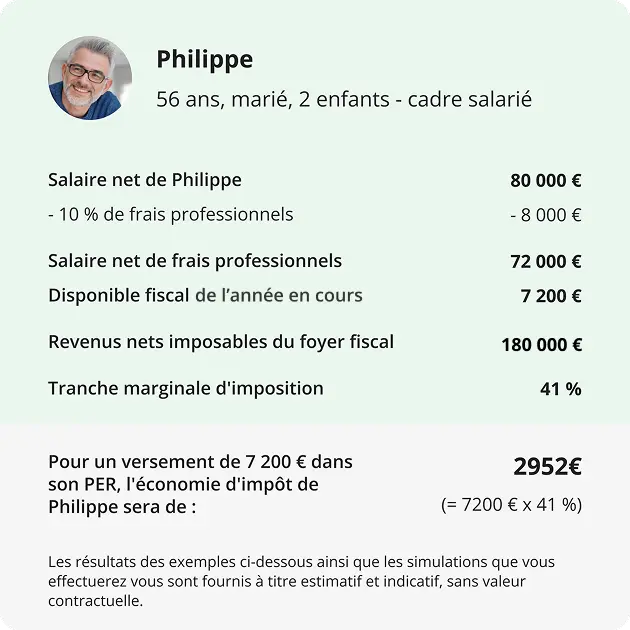
Jusqu’à vos 70 ans, vous pouvez déduire les versements effectués sur votre PER de vos revenus imposables, dans la limite des plafonds annuels en vigueur.
Si vous optez pour cette déduction, vous réduisez votre revenu imposable dès l’année du versement, dans la limite des plafonds légaux en vigueur.
En contrepartie, les versements que vous aurez choisi de déduire seront soumis à l’impôt sur le revenu lorsque vous récupérerez votre épargne à la retraite. Cette option peut donc être pertinente si vous anticipez une TMI (Tranche Marginale d’Imposition) plus faible à la retraite qu’au moment des versements.
Dynamisez le rendement de vos versements sur le Fonds en euros
Jusqu’au 31/12/2026, bénéficiez d’un bonus pouvant aller jusqu’à 1,80 % nets de frais de gestion et bruts de prélèvements sociaux et fiscaux en 2026 et 2027* sur la part de votre versement investie en fonds en euros, sous condition d’une part minimum en unités de compte.
* Bonus versé au 31/12/2026 au prorata et au 31/12/2027
L’offre bonus PER 2026-2027 est exclusivement réservée aux versements initiaux et libres à partir de 5 000€ et peut être close à tout moment.
Un PER propose des supports en unités de compte présentant un risque de perte en capital partielle ou totale.
-
Simulez l’impact de vos versements sur votre fiscalité
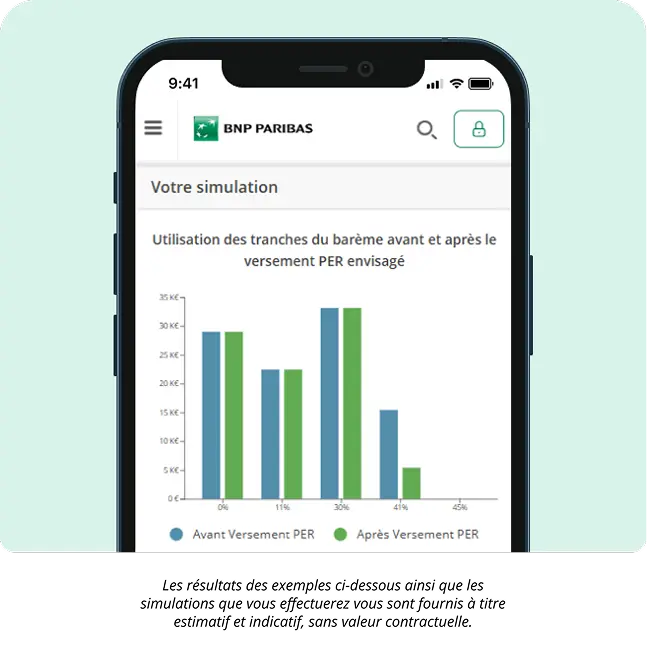
Estimez le montant de votre déduction fiscale
Notre outil de simulation en ligne gratuit vous aide à évaluer vos potentielles économies d’impôts et ajuster au mieux vos versements selon votre situation.
-
Plusieurs modes de gestion pour votre PER
Gestion sous mandat
Déléguez la gestion de votre PER à nos experts, qui construisent pour vous une allocation d’actifs personnalisée. Votre portefeuille sera ainsi régulièrement ajusté en fonction des évolutions du marché et des opportunités à saisir.
Gestion pilotée
En fonction de votre Profil financier, de vos objectifs et du Profil de risque et de finance responsable de votre contrat, votre épargne retraite est investie dans un fonds unique, combinant plusieurs classes d’actifs. Elle est progressivement sécurisée à l’approche de votre départ en retraite.
Gestion libre
Choisissez vous-même la répartition de vos versements et de vos arbitrages entre le Fonds en euros Cardif Retraite et/ou les supports en unités de compte. Idéal pour piloter votre contrat selon vos convictions et vos objectifs.
Bénéficiez de l’expertise BNP Paribas lors de vos versements et arbitrages
Si vous optez pour la gestion libre, profitez de conseils adaptés pour accompagner vos décisions d’investissement lors de vos versements et arbitrages. En ligne ou en agence, nous vous aidons à sélectionner les supports d'investissement les plus adaptés à votre situation. Vous restez libre d’accepter, refuser ou encore modifier la solution qui vous sera proposée.
-
Une flexibilité sur les modalités de sortie
Sortie en capital ou en rente
Vous pouvez récupérer votre épargne dès l’âge légal de la retraite ou à compter de votre départ à la retraite. Vous choisissez alors comment retirer votre épargne : en rente ou en capital, ou en combinant les deux !
- Sortie en capital : Par retrait(s) fractionné(s) ou unique.
- Sortie en rente : Pour bénéficier d'un revenu régulier à vie.
Des cas de déblocage anticipés de vos fonds
Les sommes versées sur le contrat PER restent indisponibles jusqu'au moment de la retraite ou de l'âge légal de départ à la retraite.
Il existe toutefois des possibilités de déblocages anticipés exceptionnels dans certains cas (voir FAQ). -
Une gamme complète et diversifiée
Le Fonds en euros Cardif Retraite
Le Fonds en euros est un support offrant une garantie en capital à tout moment, nette de frais sur versement, pour protéger votre investissement contre les pertes. En 2025, le taux de rendement annuel net servi sur le fonds en euros des contrats d’assurance vie BNP Paribas est de 2,75%.
Le taux de rendement annuel s’entend net de frais de gestion et brut de prélèvements sociaux et fiscaux sur la période à laquelle se réfère ce taux.
Les performances passées ne préjugent pas des performances futures.Plus de 200 supports en unités de compte
Accédez à une large gamme de supports en unités de compte dont 22 ETF (Exchange Traded Fund) pour viser des potentiels de rendements différents en fonction de votre situation, vos objectifs et votre appétence au risque.
Les montants investis sur les supports en unités de compte ne sont pas garantis mais sont sujets à des fluctuations à la hausse comme à la baisse dépendant en particulier de l’évolution des marchés financiers et/ou immobiliers. Les supports en unités de compte présentent donc un risque de perte en capital pouvant être partielle ou totale. L’Assureur ne s'engage par ailleurs, que sur le nombre d'unités de compte, mais pas sur leur valeur.
La performance des fonds BNP Paribas récompensée
À l’occasion de la 41ème cérémonie des Corbeilles Mieux Vivre Votre Argent, BNP Paribas a obtenu deux prix dans la catégorie Réseaux Bancaires, récompensant les gammes de fonds en termes de performance proposées aux clients particuliers : la Corbeille d’Or et la Corbeille Long terme sur cinq ans. En savoir plus.
0% de frais sur vos versements libres au lieu de 2,50% max.
Du 1er janvier 2026 au 15 décembre 2026, 0% de frais sur versements au lieu de 2,50% maximum prévus par la Notice du contrat pour tous les versements libres réalisés à partir de votre espace personnel sur mabanque.bnpparibas.
Offre soumise à conditions pouvant être close à tout moment. Voir conditions
En cours de vie du contrat, d’autres frais peuvent être prélevés (notamment des frais sur opération financière, des frais de gestion, des frais d’arbitrages, des frais liés aux unités de compte etc.). Ils sont indiqués dans la Notice de votre contrat et dans le DIC relatif à votre support en unité de compte.
Documents d’informations réglementaires
Retrouvez les informations réglementaires et les frais relatifs aux contrats d’assurance vie et de retraite PER :
Consulter le document
L’activité de BNP Paribas en tant qu’intermédiaire en assurance :
Consulter le document
Brochure PER :
Voir la brochure
En savoir plus sur la fiscalité du PER :
Tout savoir sur la fiscalité du PER
Questions fréquentes sur le PER
-
Quels frais sont à prévoir (hors éventuelle opération commerciale) ?
Vous trouverez ci-dessous les frais à prévoir pour votre contrat :
- Frais sur les versements (ponctuels ou réguliers) : 2,50 % maximum par versement
- Frais de gestion du contrat : 0,70 % maximum par an de frais
- Frais d’arbitrage (transfert d’un fonds à un autre) : 1 % maximum du montant transféré
Pour en savoir plus concernant les frais, nous vous invitons à consulter le tableau récapitulatif des principaux frais associés au produit BNP Paribas Multiplacements PER.
A noter : Des frais supplémentaires peuvent être prélevés en cas de versement sur certains supports. Ces frais sont consultables dans l’annexe « Liste des supports » de la Notice de votre contrat ou dans le Document d'Informations Clés de chaque support.
Lors de l’ouverture de votre contrat, vous adhérez à l’UFEP (Union Française d'Epargne et de Prévoyance). L’UFEP est une association qui défend les intérêts des adhérents aux contrats d'épargne et de prévoyance. Le prix de l’adhésion est de 20 €.
-
Quelle fiscalité lors d’un retrait ?
Si vos versements ont été déduits de vos revenus professionnels ou de votre bénéfice imposable :
RETRAIT EN CAPITAL
- Retrait lors du départ à la retraite ou déblocage anticipé pour acquisition de la résidence principale
Les sommes versées sur le PER sont soumises à l’imposition sur les revenus mais sont exonérées de prélèvements sociaux.
Les plus-values sont soumises au Prélèvement Forfaitaire Unique (12,8 %) ou, au choix, à l’imposition sur le revenu, ainsi qu’aux prélèvements sociaux (18,6%).- Autres cas de déblocage anticipé :
Les sommes versées sont exonérées d’impôt.
Les plus-values sont uniquement soumises aux prélèvements sociaux (18,6%).
RETRAIT EN RENTE (revenus réguliers)
La rente est soumise à l'impôt sur le revenu. Les prélèvements sociaux (18,6 %) sont dûs sur une fraction de la rente après un abattement entre 30 % et 70 % en fonction de votre âge.
-
Comment débloquer mon PER ?
Vous pouvez demander le retrait de votre épargne dès l’âge légal de la retraite ou à compter de votre départ à la retraite. Vous choisissez alors comment retirer votre épargne : en rente ou en capital, ou en combinant les deux !
- Sortie en capital : par retrait(s) partiel(s) ou unique sur la totalité de votre épargne pour les sommes issues des compartiments des versements volontaires ou de l'épargne salariale.
- Sortie en rente : si vous souhaitez bénéficier d'un revenu régulier à vie pour compléter votre retraite, vous pouvez choisir une rente.
Plusieurs options de rente sont disponibles et peuvent se combiner, en fonction de votre situation. Elles permettent de protéger vos proches en cas de décès ou de palier à une perte d'autonomie par exemple.
Les sommes versées sur le contrat PER restent indisponibles, jusqu'au moment de la retraite ou de l'âge légal de départ à la retraite.Cela étant, il existe des possibilités de déblocages anticipés dans les cas suivants :
- décès de votre conjoint(e) ou de votre partenaire lié(e) par un PACS ;
- invalidité ne vous permettant pas d’exercer une activité professionnelle (2ème ou 3ème catégorie selon les règles de la Sécurité sociale), invalidité de vos enfants, de votre conjoint(e) ou de votre partenaire de PACS;
- surendettement ;
- affection grave, handicap ou survenue d’un accident d’une particulière gravité chez l’enfant à la charge du titulaire ;
- expiration de vos droits à l’assurance chômage ;
- cessation de votre activité non salariée à la suite d’un jugement de liquidation judiciaire ;
- ainsi que pour l’achat de votre résidence principale, sauf pour les sommes issues du compartiment 3 (réservé aux versement obligatoires issus d'un PER d'entreprise obligatoire) de votre contrat.
-
Comment protéger mes proches ?
En cas de décès, les sommes constituées sur votre contrat sont transmises aux personnes choisies (vos bénéficiaires), dans des conditions fiscales propres au PER (Plan d'Epargne Retraite). Elles sont alors libres de percevoir l’épargne : sous la forme d’un versement unique (capital) ou de plusieurs versements (rente).
Si le bénéficiaire de votre contrat est votre époux(se) ou partenaire de PACS, ces sommes seront totalement exonérées d’impôt.
Pour les autres bénéficiaires :
- En cas de décès avant 70 ans : les sommes transmises bénéficient d’un abattement de 152 500 € par bénéficiaire. Au-delà, elles sont soumises à une imposition de 20% entre 152 500 € et 852 500 €, puis de 31,25% au-delà.
A noter : Ces sommes peuvent être exonérées d’impôt si le contrat bénéficie de versements réguliers étalés sur 15 ans ou plus et si vos bénéficiaires choisissent le versement sous forme de rente.
- En cas de décès après 70 ans : les sommes versées dépassant 30 500 € sont soumises aux droits de succession.
Vous pouvez modifier la liste de votre/vos bénéficiaire(s), à tout moment, sous réserve de leur accord s’ils ont préalablement accepté ce statut (bénéficiaire acceptant).
-
Comment épargner à mon rythme ?
Vous choisissez comment préparer votre retraite : en effectuant des versements réguliers ou ponctuels.
Programmer des versements vous permet de gagner du temps dans votre quotidien, de cumuler petit à petit l’épargne souhaitée et de lisser les risques liés à la fluctuation des marchés. Vous restez maître de votre épargne car vous choisissez les montants ainsi que la fréquence de vos investissements (le montant minimum bruts de frais des versements réguliers est fixé à 30€ par mois, 90€ par trimestre, 180€ par semestre et 360€ par an). Vous pouvez modifier vos choix à tout moment.
Réaliser un versement ponctuel pour compléter votre épargne quand vous le souhaitez (minimum de 30 € bruts de frais sur versement) comme par exemple, à l'occasion d'une rentrée d'argent exceptionnelle.
Des frais sont prélevés (notamment des frais de versements, de transaction, de gestion, d’arbitrage et de sortie), selon les conditions définies dans les dispositions contractuelles du contrat.
-
Peut-on détenir plusieurs PER ?
Il est possible de détenir plusieurs Plans d’Épargne Retraite (PER), qu’ils soient individuels (PERin) ou collectifs. La réglementation n’impose aucune limite quant au nombre de PER ouverts, mais l’avantages fiscal sur les versements volontaires reste soumis à des plafonds calculés par foyer et non par contrat.
-
Que devient mon contrat retraite PERP, PERM ou PERA ?
Le PERP (Plan d'Épargne Retraite des Particuliers), le PERM (Plan d'Épargne Retraite loi Madelin) et le PERA (Plan d'Épargne Retraite des Agriculteurs) sont fermés à la commercialisation.
Cependant, si vous détenez déjà l'un de ces produits, vous pouvez continuer à y effectuer des versements ou les transférer sur le PER.
Pour toutes questions ou pour obtenir des renseignements supplémentaires sur ces produits, n'hésitez pas à contacter votre conseiller.
En complément sur le PER
-
 Découvrir
Assurance vie
BNP Paribas Multiplacements 2, l’assurance vie multi-récompensée pour préparer vos projets, votre avenir et celui de vos proches.
-
 Découvrir
Plan Epargne Actions
Investissez en Bourse tout en bénéficiant d'un cadre fiscal avantageux avec le PEA BNP Paribas.
-
 Découvrir
Epargne Responsable
L'épargne responsable est la solution pour investir selon des convictions sociétales et environnementales et rechercher de la performance financière.
Prêt à ouvrir votre PER BNP Paribas ?
Déjà client BNP Paribas ?
Connectez-vous pour effectuer un versement sur votre PER.

Besoin d’informations supplémentaires ?
Nos conseillers vous accompagnent pour choisir la solution la plus adaptée à votre situation.